Una radiografía actualizada de hábitos, miedos, contradicciones y oportunidades de un mercado que se transformó más rápido de lo que la publicidad local ha podido seguir.
Cada dos años publicamos el Perfil del Consumidor Antioqueño porque la región que imaginan muchas agencias y gerentes de marketing —emprendedora, religiosa, orgullosa de su acento— ya no coincide con la que vive en los datos. La versión 2026 es la más urgente que hemos escrito.
«El antioqueño promedio de la publicidad no existe en la demografía real del departamento.»
El contexto que lo cambió todo
El rebote postpandemia terminó. Lo que en 2023 era el regreso entusiasta a conciertos y restaurantes, en 2025-2026 se consolidó en un nuevo equilibrio: el antioqueño ya integró el comercio electrónico como rutina, no como novedad. Pero el período inflacionario dejó una cicatriz cognitiva que va más allá de los precios: instaló un hábito de comparación compulsiva y desconfianza hacia los precios de lista que persiste, aunque la inflación ya cedió.
75% Penetración de internet en Antioquia
81% Desaprobación de Petro en Medellín (Invamer)
37% De compras concentradas en los primeros 10 días del mes
La IA que nadie ve, pero que ya decide
El impacto de la inteligencia artificial en el consumo antioqueño no es un fenómeno del futuro. Un segmento creciente de consumidores —especialmente los perfiles más conectados— usa ChatGPT, Perplexity o Google Gemini para preguntar lo que antes le preguntaba al vendedor. La respuesta que da la IA está desplazando silenciosamente la conversación de venta.
Las consecuencias son tres. Primero: las marcas sin autoridad verificable en contenido digital sencillamente desaparecen de la consideración sin que el consumidor lo note. Segundo: el argumento del vendedor ha perdido poder; lo que gana es la reputación verificable. Tercero: el consumidor que ya experimentó la personalización de la IA tiene tolerancia cero hacia experiencias genéricas: el correo masivo, el catálogo igual para todos.
En el punto de venta físico, el rol del asesor migra de «informador» a «validador emocional». Ya no se le pide que explique características técnicas: eso lo hace la IA mejor. Se le pide que genere confianza, que confirme la decisión, que aporte la dimensión humana que la pantalla no puede dar.
Seis tendencias invisibles que su estrategia ignora
1. El lujo silencioso
Un segmento de 30 a 45 años consume con discreción total. Calidad sin logos, experiencias sin Instagram. No es austeridad: es sofisticación que la publicidad aspiracional no sabe cómo capturar.
2. Salud mental como categoría de consumo
Apps de bienestar, retiros de desconexión y productos para el manejo del estrés: ya es una categoría de consumo con la naturalidad con que antes se consumía el gimnasio. El estigma desapareció.
3. El consumidor binacional
La diáspora antioqueña en Miami, Madrid y Ciudad de México sigue comprando marcas locales y regresa con estándares formados en otros mercados. Es un evangelizador o un detractor de alto impacto que casi ninguna estrategia local considera.
4. La economía de WhatsApp
Una parte enorme del consumo en estratos 1 al 3 ocurre hoy fuera de los canales formales pero digitalizado: Instagram como catálogo, Nequi como caja, moto como bodega. Ignorarlo porque no encaja en los modelos de distribución tradicionales es perder un mercado masivo.
5. Solos y con perrhijos
Hogares unipersonales en expansión. La familia nuclear —papá, mamá, dos hijos, carro— es estadísticamente minoritaria, pero sigue siendo la protagonista de la mayoría de la publicidad antioqueña. Esa brecha es una oportunidad enorme para quien la vea.
6. Los Terrícolas 2.0
Un nuevo perfil que se identifica más con comunidades globales de interés —gamers, trail runners, aficionados al K-pop— que con su municipio o estrato. Son difíciles de alcanzar con medios masivos y extremadamente leales a las marcas que logran entrar en su comunidad de manera auténtica.
Las urnas como espejo del consumidor: elecciones al Congreso 2026
Los resultados del 8 de marzo revelan un mapa político que dice más sobre la psicología regional que cualquier encuesta de marca. En Antioquia, el Centro Democrático fue la primera fuerza en Cámara con el 32,5% de la participación (741.378 votos). El Pacto Histórico fue segundo pero creció más de 166.000 votos respecto a 2022. Creemos obtuvo dos curules en Cámara y ninguna en Senado. En la consulta presidencial, Paloma Valencia obtuvo el 60% de los votos en el departamento, quintuplicando al segundo lugar.
Lo que las urnas confirman es que Antioquia es un departamento partido en dos visiones del mundo que se comunican cada vez menos entre sí. Detrás de esa polarización hay una narrativa cultural profunda que mezcla valores legítimos —trabajo duro, familia, seguridad— con los sedimentos de una cultura del dinero sin controles que el narcotráfico instaló durante décadas.
El discurso de autoridad funciona en Antioquia. Los políticos más exitosos del departamento y las marcas más exitosas comparten una característica: proyectan pertenencia y seguridad, no deliberación ni matices.
Los cinco perfiles del consumidor antioqueño en 2026
Análogos: Solventes y subatendidos. Propietarios de vivienda, pensionados, ingresos estables. El mercado con mayor poder de compra que la publicidad ignora sistemáticamente.
Espectadores: Consumen lo que sus hijos les recomiendan. El hijo conectado como prescriptor del padre espectador es una dinámica que muy pocas estrategias de marketing explotan.
Conectados: El perfil más heterogéneo. Se divide entre quienes ya adoptaron la IA como herramienta cotidiana y quienes la conocen pero no la usan. Esta brecha interna es nueva y relevante.
Líderes: Desconfían de los influencers de primer nivel. Confían en micro-creadores de nicho con alta autenticidad. La era del influencer masivo está cediendo.
Terrícolas: Perfil emergente. Su consumo lo define su tribu de interés global, no su estrato ni su municipio. Difíciles de alcanzar con medios masivos, extremadamente leales si los alcanzas.
«Los terrícolas se identifican más con comunidades globales de interés. Son difíciles de alcanzar con medios masivos y extremadamente leales a las marcas»
¿Quieres descargar el informe completo? Regístrate en el siguiente formulario y te lo enviaremos directamente a tu correo electrónico.
Si eres una persona apasionada por el análisis de datos, las tendencias de consumo y la toma de decisiones estratégicas en el ámbito empresarial, te invitamos a sumergirte en el curso en línea de Comportamiento del Consumidor, impartido por C3 – Colegio de Ciencias del Comportamiento.
En un mundo cada vez más competitivo, entender a fondo las necesidades, deseos y preferencias de los consumidores se ha convertido en un factor clave para el éxito de cualquier empresa. La investigación de mercados es la herramienta fundamental para obtener información valiosa y tomar decisiones informadas que impulsen el crecimiento empresarial.
El curso en línea de Comportamiento del Consumidor de C3, te brindará las bases teóricas y prácticas necesarias para desarrollar habilidades sólidas en el campo de la investigación de mercados. A través de una metodología dinámica y casos de estudio reales, explorarás los aspectos fundamentales que influyen en el comportamiento del consumidor y cómo utilizar esta información para desarrollar estrategias de marketing efectivas.
¿Qué aprenderás en este novedoso curso en línea de C3?
Introducción a la investigación de mercados: Comprenderás el rol de la investigación de mercados en el proceso de toma de decisiones y cómo se utiliza para recopilar y analizar información relevante sobre el comportamiento del consumidor.
Factores psicológicos y socioculturales: Explorarás los aspectos psicológicos y socioculturales que influyen en las decisiones de compra de los consumidores, como la percepción, la motivación, la personalidad, la cultura y los grupos de referencia.
Proceso de toma de decisiones del consumidor: Conocerás los diferentes pasos que los consumidores siguen al tomar decisiones de compra y cómo influyen factores como la información, la evaluación de alternativas y las influencias externas.
Métodos de investigación y técnicas de recopilación de datos: Aprenderás sobre las distintas técnicas de investigación de mercados, desde encuestas y entrevistas hasta observación y análisis de big data, y cómo seleccionar la más adecuada para cada objetivo.
Análisis e interpretación de datos: Dominarás las herramientas y técnicas de análisis de datos para extraer información relevante y tomar decisiones estratégicas fundamentadas en el comportamiento del consumidor.
Este curso en línea de Comportamiento del Consumidor está diseñado para adaptarse a tu ritmo de vida y necesidades. Tendrás acceso a contenido de calidad, videos explicativos, lecturas complementarias y actividades prácticas, que te permitirán aplicar los conceptos aprendidos en situaciones reales.
No pierdas la oportunidad de ampliar tus conocimientos en investigación de mercados y adquirir las habilidades necesarias para destacarte en el ámbito empresarial. ¡Inscríbete ahora en tu curso en línea de Comportamiento del Consumidor y prepárate para descubrir el potencial que hay detrás de los datos!
Para obtener más información, registrarte, visita el sitio web www.c3-edu.com y descubre cómo la investigación de mercados se convierte en una herramienta estratégica para el éxito empresarial.
A finales de noviembre de 2022 decidimos comenzar un pódcast que nos permitiera compartir con un público amplio y pural, nuestros conocimientos y reflexiones sobre márketing, psicología y comunicación. Nos sentamos esa tarde de domingo a pensar en los temas que abordaríamos y en compañía de nuestro hijo Cristóbal, nos dimos a la tarea.
Al día siguiente lo publicamos, hablando de los orígenes del márketing y aquí vamos, varios episódios despúes, procurando establecer un contacto cercano y claro con todas las personas que tienen un negocio, una empresa o una idea que quieren echar a andar y en la que el mercadeo, sin duda, juega un papel fundamental para el éxito de su proyecto.
Lo invitamos a suscribirse a Cerebro y Marca en su plataforma de pódcast favorita (Apple Podcast, Spotify, Deezer, etc.) y a compartirnos sus experiencias y comentarios sobre nuestro contenido. Finalmente el conocimiento es una construcción colectiva, un patrimonio común que tenemos como especie y en la que participamos y nos beneficiamos todos.
De mercadeo o marketing se habla desde principios del siglo XX, más precisamente desde 1903 en el artículo en el curso The distributive and regulative industries of the United States, dictado por el profesor D.E. Jones, de la Universidad de Michigan. Pero no fue sino hasta finales del siglo pasado que apareció un nuevo término para referirse específicamente a la creación o arquitectura de marcas: Branding.
Al igual que la palabra marketing, branding es un anglicismo que hace referencia específica al proceso de generación de marcas comerciales. A diferencia del español que, de momento, solo cuenta con sustantivos tales como Marcas Comerciales y no con un verbo que lo designe, tal vez lo más cercano sería inventar una palabra como Marcadeo para diferenciarlo de otro tipo de marcas.
Pero mientras se desarrolla esta nueva palabra, lo más sencillo y claro parece ser la utilización del anglicismo Branding para dejar en claro que no se trata de un proceso de marcaje de objetos (Mark) y si de la emergencia de conceptos mentales para diferenciar un producto o servicio en el mercado (Brand).
Esta diferenciación es clave a la hora de ganar participación en el mercado y mantenerse vigente en éste. La marca -en cuestión de branding- incluye además del nombre y la imagen corporativa (logo, tipografías y colores), también el lenguaje, la ambientación, la iluminación, los sonidos, los olores y todos los estímulos que contribuyan a reforzar el concepto mental del nombre en cuestión.
Un nombre memorable, con un logotipo simple y poderoso son un buen comienzo pero no son suficientes para crear una marca. Hace falta trabajo constante y de largo plazo para hacer que suceda la magia de lo que llamamos lealtad de marca, que no es otra cosa que un proceso de confianza y economía cognitiva entre consumidores y productores a través de un lenguaje común.
Como decía David Ogilvy, uno de los padres de la publicidad moderna: “cualquier idiota puede hacer una oferta, pero hace falta ingenio y perseverancia para crear una marca”. Y es justamente a lo que nos dedicamos en NARANJO, a cultivar marcas. Si Usted está dispuesto a sembrar para cultivar y luego cosechar los éxitos económicos de su negocio a través del Branding, escríbanos al WhatsApp (+57) 305 245 85 15. Tenemos la tierra abonada.
El consumo no tiene psicología, quien tiene psicología, es decir mente, es el ser humano el cual interactúa con los productos y servicios propios del libre mercado. De allí que el término adecuado sea psicología del consumidor y no psicología del consumo. La psicología del consumidor es un área de investigación que involucra la psicología, la etnología, la neurología, el mercadeo y la publicidad, entre otras disciplinas sociales, para analizar los aspectos que influyen en los pensamientos y emociones que llevan a que el consumidor tome una u otra decisión de compra.
Sobre las metodologías de investigación de la psicología del consumidor se ha discutido mucho y no se tiene un consenso al respecto. Durante las décadas del 60 y 70 del siglo pasado se abordó el campo de investigación de mercados desde una perspectiva psicoanalítica, basados en los deseos inconscientes y la comunicación subliminal. Con el advenimiento de las Teorías de la Información y el auge de la psicología cognitiva, el anterior enfoque dio paso a la técnica cognitiva, basada en la mesurabilidad del pensamiento y las percepciones, durante la década de los 80 y 90.
El enfoque fenomenológico, propio de la psicología humanista, también ha sido muy recurrente en la psicología del consumidor en el siglo XX. Tal vez el más famoso de sus postulados se resume en la archiconocida pirámide de necesidades de Abraham Maslow, que va desde las necesidades fisiológicas hasta la autorealización del ser humano. En medio de este camino, los objetos de consumo se convierten en medios para alcanzar la meta humanista del individuo. Sin embargo algunos de sus postulados han sido reevaluados o desmentidos por las corrientes psicológicas de orientación evolucionista.
Los recientes avances de la biología, han dado paso a que desde comienzos del siglo XXI se comiencen a utilizar nuevas herramientas para el análisis de la psicología del consumidor, a la luz del neuromarketing y la neuropsicología. Por medio de resonancias magnéticas, tomografías cerebrales, test de movimiento ocular o electroencefalogramas, se evalúa la usabilidad, aceptación o percepción de determinado producto o servicio dando lugar a datos empíricos que generalmente seducen al grueso del público por su carácter científico pero de los que se cuestiona poco acerca de su interpretación. Algo similar sucede con los modelos antropológicos o sociológicos.
Es por ello que es fundamental el rigor y buen juicio no solo en la recolección de datos sino en la interpretación que hace el profesional de la psicología del consumidor, ya que de ella depende que los datos que se obtienen tengan una configuración adecuada para convertirse en información útil y certera en términos de marketing. Psicología del consumidor no es hacer encuestas o grupos focales, tampoco realizar estudios etnográficos. La psicología del consumidor va más allá por medio de la interpretación de la mente humana basada en una perspectiva consistente y verificable, algo escaso en nuestros días en la mayoría de empresas dedicadas a este apasionante tema.
Trabajar en el estudio, medición, predicción e intervención de las actitudes de las personas en escenarios de consumo no es fácil. Están involucrados factores biológicos y culturales que construyen la actitud de las personas frente a las marcas y las actividades de mercadeo de las empresas. Así entonces la psicología del consumidor con un único enfoque o realizada por profesionales ajenos al campo de la mente humana y el mercadeo, está condenada al fracaso.
Por eso en NARANJO+CÁLAD trabajamos desde un enfoque multidisciplinar –biopsicosocial- con el fin de tener una perspectiva más amplia del horizonte del consumidor y echarle una mano a nuestros clientes para entender mejor a sus consumidores. Ya lo sabe, estamos listos para ayudarle.
La historia de las zapatillas deportivas es una historia de marketing mucho antes de que existiera el marketing deportivo como lo conocemos hoy. Comienza, curiosamente, con dos hermanos que fabricaban zapatos en una pequeña localidad alemana y termina con productos que pueden costar cientos de dólares y que, más que proteger los pies, representan éxito, rebeldía, pertenencia o estilo.
Adolf y Rudolf Dassler trabajaban juntos en Herzogenaurach desde los años veinte. Las diferencias entre ambos terminaron provocando la ruptura de la empresa familiar en 1948. Adolf, conocido como Adi, fundó Adidas; Rudolf creó Puma. La rivalidad fue tan intensa que terminó dividiendo al propio pueblo: familias, comercios e incluso escolares se identificaban con una u otra marca.
Pero antes de convertirse en competidores, los Dassler habían descubierto algo que después transformaría la industria: el valor de asociar una zapatilla con un atleta. En los Juegos Olímpicos de Berlín de 1936, Jesse Owens ganó cuatro medallas de oro utilizando calzado fabricado por la compañía de los hermanos. Años después, Puma conseguiría que Pelé utilizara sus productos y Adidas construiría una relación extraordinaria con el fútbol internacional. El zapato comenzaba a adquirir algo que no podía encontrarse en una suela ni en una plantilla: significado.
Nike llevó esa idea mucho más lejos. Phil Knight y Bill Bowerman fundaron Blue Ribbon Sports en 1964 y empezaron distribuyendo en Estados Unidos zapatillas japonesas de Onitsuka Tiger. Knight llegó a venderlas desde el baúl de su automóvil. Aquella empresa terminaría convirtiéndose en Nike, pero lo interesante no fue solamente que comenzara a fabricar sus propios productos. Fue que entendió que podía vender algo más que calzado.
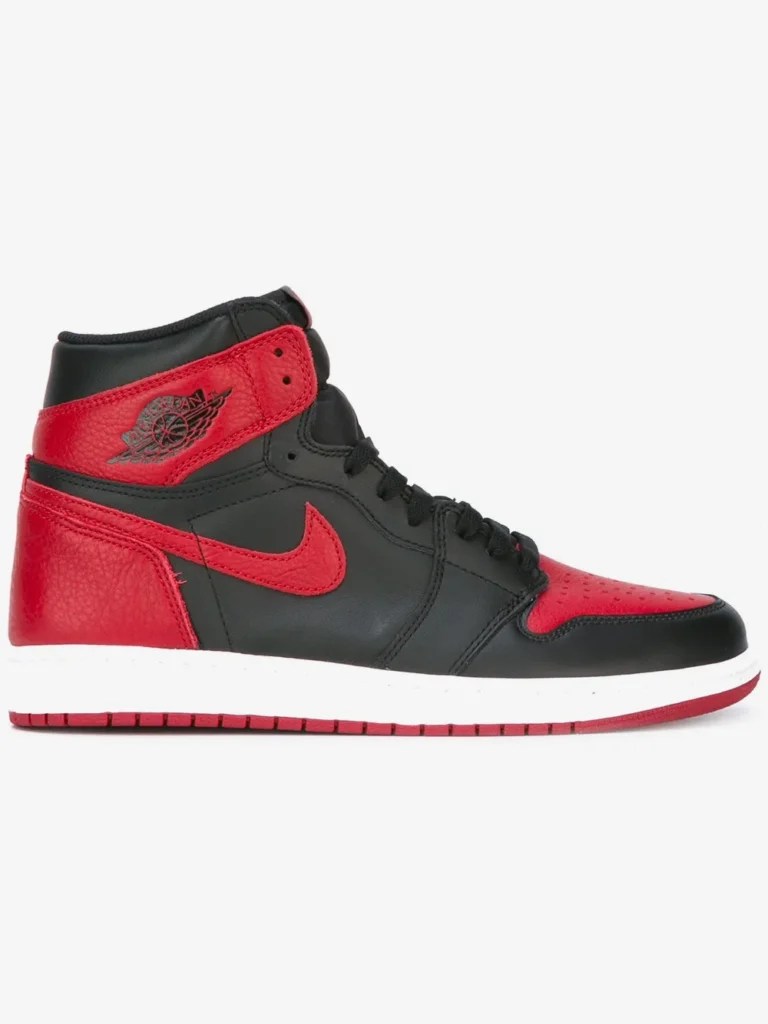
En 1984 apareció Michael Jordan. Un año después llegó la zapatilla Air Jordan y con ella una de las grandes operaciones de construcción de marca de la historia contemporánea. La narrativa alrededor de las restricciones de la NBA y los colores de la zapatilla convirtió una característica del producto en una historia de rebeldía. Nike no necesitaba convencer a los consumidores de que podían jugar como Jordan. Le bastaba con conseguir que quisieran formar parte, aunque fuera simbólicamente, de su mundo.
Ahí se produjo una transformación importante. Durante mucho tiempo, una zapatilla deportiva respondía a una pregunta funcional: ¿para qué sirve? Correr, jugar baloncesto, entrenar. Las grandes marcas empezaron a responder otra pregunta: ¿qué significa usarla?
Reebok encontró una respuesta distinta. En lugar de enfrentarse directamente con Nike y Adidas en el territorio tradicional del deporte masculino, aprovechó el crecimiento de los gimnasios y el aeróbicos. En 1982 lanzó el Freestyle, diseñado específicamente para mujeres, y encontró un mercado que estaba creciendo rápidamente. En 1987 llegó incluso a superar a Nike en ventas de calzado deportivo en Estados Unidos. Su historia recuerda que una marca también puede crecer descubriendo consumidores que los demás todavía no están mirando.
Asics tomó otro camino. Kihachiro Onitsuka fundó su empresa en Japón en 1945 con la convicción de que el deporte podía contribuir al bienestar de la juventud de la posguerra. Cuando nació Asics, en 1977, su nombre resumía esa filosofía: Anima Sana In Corpore Sano, una mente sana en un cuerpo sano. Mientras Nike convirtió al atleta en un icono, Asics convirtió una idea sobre el bienestar en parte de su identidad.
Converse y Vans muestran algo todavía más interesante. Ambas demostraron que una zapatilla puede dejar de ser relevante como producto deportivo y conservar, o incluso aumentar, su valor como objeto cultural. El All Star pasó del baloncesto a las calles y Vans convirtió el skate en una fuente de identidad. En estos casos ya no era necesario ser un deportista de élite para que la marca tuviera significado. Bastaba con pertenecer a una determinada cultura.
Colombia también tiene sus propias historias y en NARANJ+CÁLAD nos gusta mencionarlas. Croydon nació en Cali en 1937 fabricando productos de caucho y posteriormente calzado. Durante décadas estuvo asociada al calzado escolar y a la vida cotidiana de millones de colombianos, hasta que la apertura económica y el contrabando golpearon a la compañía. La empresa terminó en liquidación en 1996, pero la marca sobrevivió y fue adquirida por el empresario antioqueño Juan Carlos Restrepo. Venus, por su parte, encontró en Colombia un enorme mercado para sus tradicionales zapatos de lona y terminó instalando una planta en Yumbo. Son historias menos conocidas que las de Nike o Adidas, pero muestran el mismo fenómeno: un producto puede acumular recuerdos y asociaciones que sobreviven incluso a la empresa que originalmente lo fabricó.
Los Dassler descubrieron que una zapatilla podía estar asociada con la victoria de un atleta. Nike convirtió esa asociación en una narrativa alrededor de Michael Jordan. Reebok encontró una nueva identidad en las mujeres que hacían ejercicio. Asics construyó la suya alrededor del bienestar. Converse y Vans encontraron en la cultura popular y las subculturas juveniles una vida que trascendía el deporte. Croydon y Venus hicieron algo parecido, aunque a una escala distinta, en la memoria cotidiana de los consumidores colombianos.
Por eso la guerra de los tenis nunca ha sido únicamente una guerra por fabricar mejores zapatos. Es una disputa mucho más difícil: la de conseguir que, cuando alguien mire un par de zapatillas deportivas, no vea solamente caucho, tela y cordones, sino una historia en la que también pueda reconocerse.
La evolución de las especies y el origen de las nuevas categorías en el mercado
Las ideas más poderosas suelen ser las más sencillas, una de ellas es la Teoría de la Evolución que sintetizó el concepto de que las especies cambian porque dentro de las poblaciones existe variación y porque, bajo determinadas presiones ambientales, algunas de esas variaciones tienen mayores posibilidades de sobrevivir y reproducirse que otras . Charles Darwin y Alfred Russel Wallace llegaron de manera independiente a esta explicación en el siglo XIX; el primero la enunció como selección natural y el segundo como supervivencia del más apto. La contribución de ambos no consistió simplemente en afirmar que los seres vivos cambian, algo que ya formaba parte del debate científico de su época, sino en mostrar cómo la diversidad y la adaptación podían surgir mediante un proceso natural, acumulativo y sin necesidad de recurrir a un diseño previo. La variación proporciona las diferencias sobre las que puede actuar la selección; el ambiente, mediante las condiciones de supervivencia y reproducción, determina qué variantes tienden a persistir. A lo largo de muchas generaciones, este proceso puede transformar las poblaciones y, cuando las líneas se separan y acumulan diferencias, producir divergencia.
Esta última palabra es especialmente importante para comprender la evolución. La historia de la vida no es una escalera en la que todas las especies ascienden hacia una forma final cada vez más perfecta, un punto Alfa y Omega como creyó Pierre Teilhard de Chardin. El proceso evolutivo es más parecido a un árbol que a una escalera: un tronco que se divide en ramas, y ramas que vuelven a dividirse. Algunas continúan durante millones de años; otras desaparecen. La evolución, por tanto, no consiste únicamente en que una forma existente se adapte mejor a su entorno. También implica la aparición de nuevas formas a partir de procesos de divergencia. Una población puede dar origen a poblaciones diferentes, que encuentran oportunidades distintas, desarrollan características diferentes y terminan ocupando nichos distintos. El resultado es la extraordinaria diversidad de formas de vida que observamos hoy.
Esta manera de entender la evolución resulta interesante mucho más allá de la biología porque plantea una pregunta general consisten en saber qué sucede cuando un sistema es capaz de generar variaciones y, al mismo tiempo, de seleccionar algunas de ellas para que continúen reproduciéndose. El biólogo Richard Dawkins llevó esta pregunta al terreno de la cultura, en su libro El gen egoísta (1976). Allí propuso el término meme para referirse a una unidad de transmisión cultural capaz de pasar de una persona a otra mediante imitación. Una melodía, una idea, una frase, una moda o una determinada manera de hacer algo pueden reproducirse culturalmente; durante esa transmisión pueden modificarse y algunas versiones pueden propagarse con mayor eficacia que otras. Dawkins no estaba diciendo que la cultura fuera simplemente una segunda biología, ni que un meme fuera literalmente un gen cultural. Su propuesta era básicamente provocadora, como lo ha sido él, y consiste en que la lógica de la replicación, la variación y la selección puede ayudarnos a pensar también la evolución de las ideas y de las formas culturales.
El paso siguiente nos lleva al mercado. También los mercados generan constantemente variaciones naturales cuando hay mercados libres y abiertos. Una empresa modifica un producto, otra introduce una tecnología, alguien combina características que antes estaban separadas y otra compañía descubre una necesidad que no había sido atendida. La enorme mayoría de estas variaciones no prospera. Algunas sobreviven durante un tiempo y después desaparecen. Unas pocas consiguen ser adoptadas, imitadas y reproducidas a una escala suficiente como para modificar el propio mercado. En ese sentido, un mercado puede ser observado como un sistema dinámico en el que aparecen continuamente nuevas posibilidades y en el que consumidores, competidores, tecnologías, regulaciones, precios y condiciones culturales actúan como mecanismos de selección.
Pero existe una diferencia importante entre ganar participación dentro de una categoría existente y contribuir a crear una categoría nueva. Una innovación puede ser simplemente una variante más dentro de una categoría, compitiendo por los mismos consumidores y bajo las mismas reglas. Pero también puede modificar la estructura del mercado al introducir una nueva manera de resolver una necesidad o de organizar la demanda. Cuando esto ocurre, la evolución deja de ser solamente una cuestión de competencia dentro de una rama existente y se convierte en un proceso de divergencia: aparece una nueva rama.
Esta es una de las ideas centrales de Al Ries y su hija Laura en su libro El origen de las marcas (2004) y que pasó sin pena ni gloria por los anaqueles de las librerías. En este, los autores utilizan deliberadamente la teoría de la evolución como una forma de comprender la evolución de los productos, las categorías y las marcas. Su interesante argumento es que, al igual que en la naturaleza, la divergencia puede producir nuevas ramas y que esas nuevas ramas generan oportunidades para nuevas marcas. Una categoría amplia puede dividirse cuando aparecen nuevas tecnologías, nuevas necesidades, nuevos comportamientos o nuevas ocasiones de consumo. Lo que inicialmente parecía una modificación dentro de una categoría puede terminar convirtiéndose en una categoría distinta. Y cuando una nueva categoría consigue establecerse, aparece la posibilidad de que una marca se convierta en su principal representante.
La analogía con la evolución adquiere así una dimensión estratégica. La naturaleza no necesita que una especie existente se convierta en todas las especies posibles. La divergencia permite que diferentes formas ocupen diferentes nichos. De manera semejante, un mercado no necesita que una única marca satisfaga todas las necesidades posibles de una categoría. La aparición de nuevas ramas permite que diferentes marcas se especialicen en diferentes espacios. Esta es una de las razones por las que la especialización puede resultar tan poderosa en la construcción de marcas: una marca que consigue asociarse de manera clara con una categoría específica puede construir una representación mental más definida que otra que intenta abarcar simultáneamente categorías muy diferentes. «El que mucho abarca, poco aprieta», dice el refrán.
Esto no significa que las marcas generalistas estén destinadas al fracaso ni que las especializadas tengan garantizado el éxito. Los mercados no son ecosistemas biológicos y las reglas de la selección natural no pueden trasladarse idénticamente al comportamiento empresarial, así que la analogía es útil pero limitada, como todas. Una empresa puede beneficiarse de economías de escala, una marca puede extenderse con éxito hacia categorías relacionadas y existen numerosos ejemplos de compañías que han construido negocios alrededor de una oferta amplia. La cuestión es otra: cuando se produce una verdadera divergencia de categorías, la especialización puede ofrecer una ventaja de claridad. Si surge una nueva categoría, la marca que consigue ocupar tempranamente ese espacio puede asociarse en la mente del consumidor con una idea que antes no existía de esa manera.
Una diferencia relevante entre estudiar la evolución de las especies y estudiar la evolución de las marcas es que la selección biológica ocurre sobre organismos dentro de poblaciones; la selección cultural ocurre sobre ideas, comportamientos y representaciones; pero las marcas tienen además un escenario decisivo que es la mente humana. Una categoría no existe solamente porque una empresa la haya definido en su plan de marketing. Necesita ser reconocida por las personas como una forma diferente de organizar determinados productos, necesidades o experiencias. Necesita adquirir un significado propio. Necesita poder distinguirse de otras categorías y convertirse en una estructura que facilite la comprensión y la elección. Una marca, a su vez, intenta convertirse en una representación distintiva de ese espacio mental.
Por eso, cuando una nueva categoría aparece en el mercado, no basta con que exista físicamente. Tiene que existir también cognitivamente. Los consumidores deben poder reconocerla, nombrarla, diferenciarla y relacionarla con determinadas necesidades o situaciones. En ese proceso, una marca puede desempeñar un papel mucho más profundo que el de identificar un producto. Puede convertirse en el símbolo que condensa la nueva categoría y facilita su incorporación a la memoria y a las decisiones del consumidor. La evolución del mercado produce entonces una nueva rama; la mente del consumidor necesita construir una representación de esa rama; y la marca compite por convertirse en una de las representaciones más accesibles y distintivas de ella.
Desde esta perspectiva, los productos, las categorías y las marcas pueden observarse como elementos diferentes de un mismo proceso. Los productos introducen variaciones en el mercado. Los consumidores y las condiciones competitivas seleccionan algunas de esas variaciones. La repetición y la adopción permiten que determinadas propuestas se reproduzcan. Algunas diferencias se consolidan hasta convertirse en categorías. Y cuando una categoría consigue adquirir una identidad propia, puede abrir un nuevo espacio para una marca. El proceso no es idéntico al de la evolución biológica, pero comparte una estructura conceptual que resulta útil para pensar cómo aparecen y desaparecen formas dentro de un sistema dinámico.
Esto también permite comprender por qué la evolución no debe confundirse con progreso. En biología, una característica no es superior en términos absolutos; su valor depende de las condiciones del entorno. Del mismo modo, en un mercado no existe una característica universalmente superior. Un producto puede ser extraordinariamente adecuado para un determinado segmento y completamente irrelevante para otro. Una marca puede ser poderosa dentro de una categoría y perder claridad cuando intenta representar demasiados significados simultáneamente. La adaptación siempre ocurre en relación con un contexto.
La comparación entre genes, memes y marcas adquiere así un sentido más preciso. No estamos afirmando que un gen, un meme y una marca sean equivalentes. Pertenecen a sistemas diferentes y cumplen funciones diferentes. Pero si aceptamos la propuesta de Dawkins de considerar los memes como unidades de transmisión cultural, una marca puede entenderse como una construcción cultural compleja, formada por múltiples elementos que se transmiten, se imitan y se transforman. Su particularidad es que esos elementos están organizados alrededor de una identidad comercial y de una representación mental asociada con una categoría, un producto o una propuesta de valor. En este sentido, más que estar fuera del universo de los memes, las marcas pueden ser entendidas como complejos meméticos especializados que operan simultáneamente en la cultura, el mercado y la mente.
En el caso de las marcas, además, existe una característica que hace particularmente interesante esta comparación ya que su reproducción depende en buena medida de otros seres humanos. Una marca se reproduce cuando las personas la recuerdan, la reconocen, hablan de ella, la recomiendan, la eligen y vuelven a elegirla. Sus códigos pueden ser imitados por otras empresas, sus significados pueden transformarse y sus asociaciones pueden fortalecerse o debilitarse. Una marca no se reproduce como un organismo, pero sí puede reproducirse como una representación cultural y económica.
La historia de los mercados puede verse entonces como una historia de ramificaciones. Algunas categorías permanecen relativamente estables; otras se dividen. Algunas ramas crecen rápidamente; otras permanecen pequeñas. Algunas encuentran un nicho y se consolidan; otras desaparecen. De vez en cuando, una innovación aparentemente marginal modifica las condiciones del sistema y abre una rama que antes no existía. Cuando esa rama logra consolidarse, aparecen nuevos competidores, nuevas expectativas y nuevas posibilidades de posicionamiento.
Esto cambia también la pregunta que debería hacerse quien trabaja en estrategia de marca. En lugar de preguntarse únicamente cómo mejorar un producto o servicio que ya existe o cómo conseguir una mayor participación dentro de una categoría establecida, puede ser útil observar dónde están apareciendo las diferencias que podrían convertirse en una nueva rama. ¿Qué necesidad está empezando a separarse de las demás? ¿Qué comportamiento está dejando de encajar en la categoría existente? ¿Qué tecnología permite hacer algo que antes no era posible? ¿Qué grupo de consumidores comienza a buscar una solución diferente? ¿Qué variación que hoy parece pequeña podría convertirse mañana en una categoría?
La evolución nos enseña que las grandes transformaciones no siempre empiezan con una forma dominante. Pueden comenzar con una pequeña variación que encuentra condiciones favorables, se reproduce, se diferencia y termina abriendo una nueva rama. Dawkins nos mostró que una lógica semejante podía utilizarse para pensar la transmisión cultural. Ries y Ries trasladaron la idea de la divergencia al origen de nuevas categorías y marcas. Y desde la perspectiva de la relación entre cerebro y marca podemos añadir una última pieza: una nueva rama del mercado no se consolida completamente hasta que consigue convertirse también en una nueva forma de organizar la realidad en la mente de las personas.
Quizá por eso la pregunta más interesante para una marca no sea cómo sobrevivir dentro de una categoría existente sino cómo detectar qué categorías están a punto de divergir o cual nueva se puede crear. Qué nuevas representaciones están intentando instalarse en la mente de los consumidores y qué espacio todavía no tiene un nombre, una categoría ni una marca que lo represente con claridad. La evolución no se detiene. Mientras existan variaciones, selección y transmisión, el árbol seguirá produciendo ramas. Algunas desaparecerán. Otras crecerán. Y unas pocas terminarán cambiando la forma del árbol entero.
¿Qué pasa cuando las mismas herramientas que usa el la publicidad y el marketing para vendernos un producto se utilizan para cuestionar el poder de los gobiernos o las grandes corporaciones? Bienvenido al territorio de la publicidad subversiva (subvertising), publicidad contracorriente o contrapublicidad, una disciplina de guerrilla semiótica donde la estética, los colores y los logotipos del mercado se hackean para transformar un mensaje comercial en una crítica social, política o ambiental.
De las «bombas mentales» al sabotaje cultural
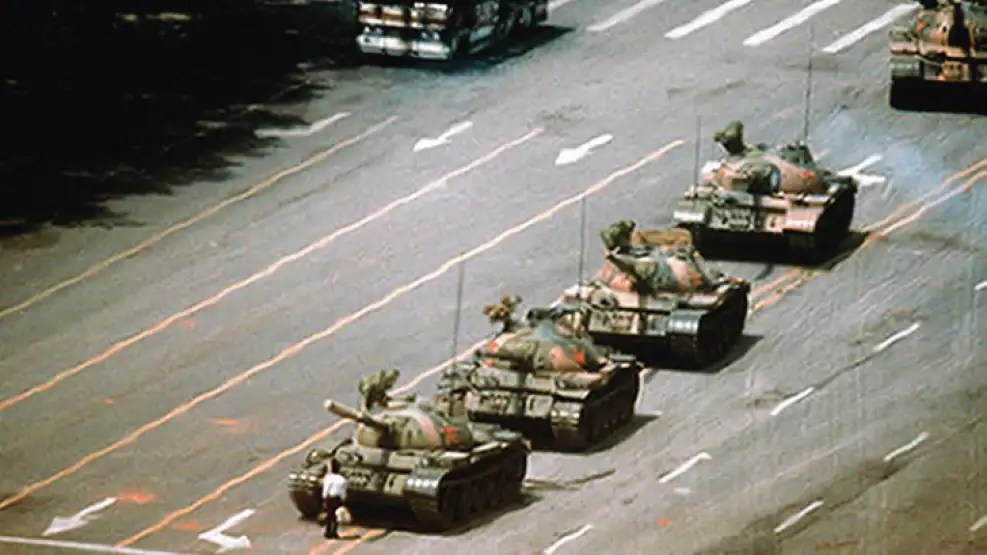
Bob Hunter, cofundador de Greenpeace, solía decir que «se logra más con el disparo de una cámara que con el disparo de un arma». Él acuñó el concepto de las «bombas mentales» (mindbombs): imágenes de un impacto visual tan profundo que capturan la atención global y desarticulan el discurso corporativo en segundos. Un bote inflable interponiéndose ante un barco ballenero o la histórica fotografía del manifestante anónimo deteniendo una columna de tanques en la Plaza de Tiananmen en 1989 son ejemplos claros de cómo una imagen puede mover la conciencia pública sin recurrir a la violencia.
Hoy, esta disputa ideológica ya no se libra solo en los medios tradicionales, sino en el control de los relatos y los símbolos. Es aquí donde entra el sabotaje cultural (culture jamming), una estrategia que busca piratear los canales de la cultura de masas para mostrar las verdades incómodas detrás de las marcas.
Tácticas emblemáticas de hackeo publicitario
A lo largo de las últimas décadas, activistas y creadores han utilizado distintas herramientas creativas para disputarle la narrativa a las élites:
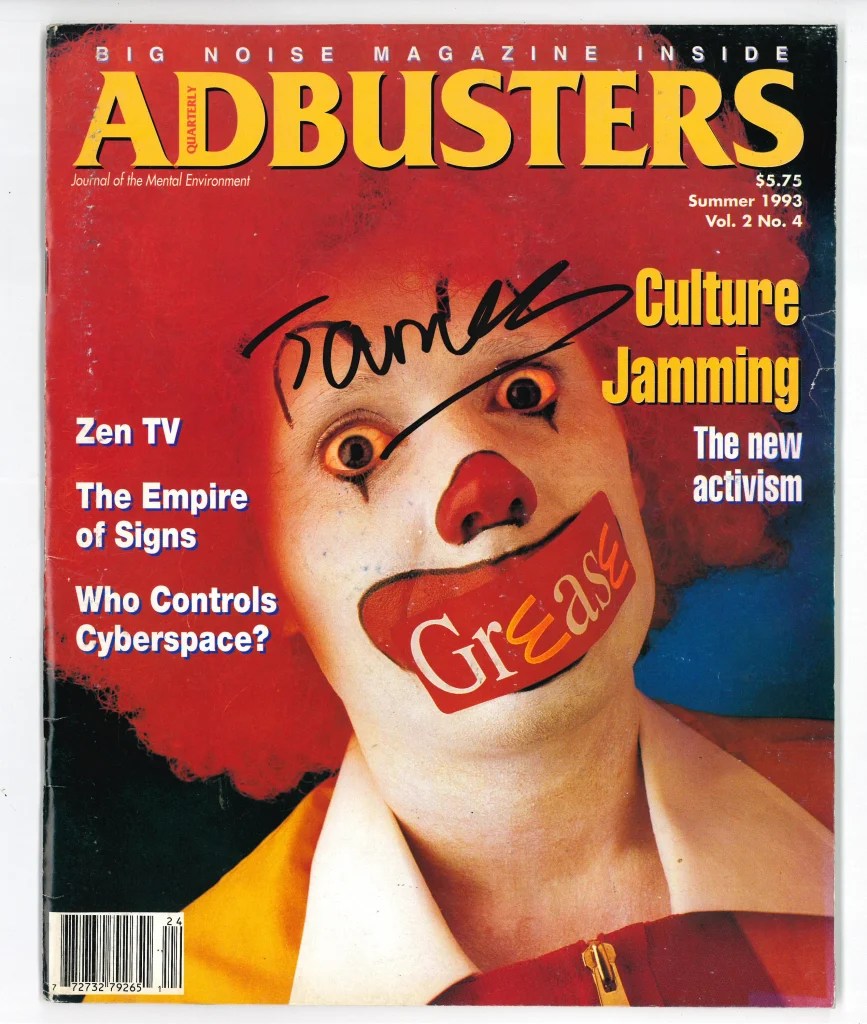
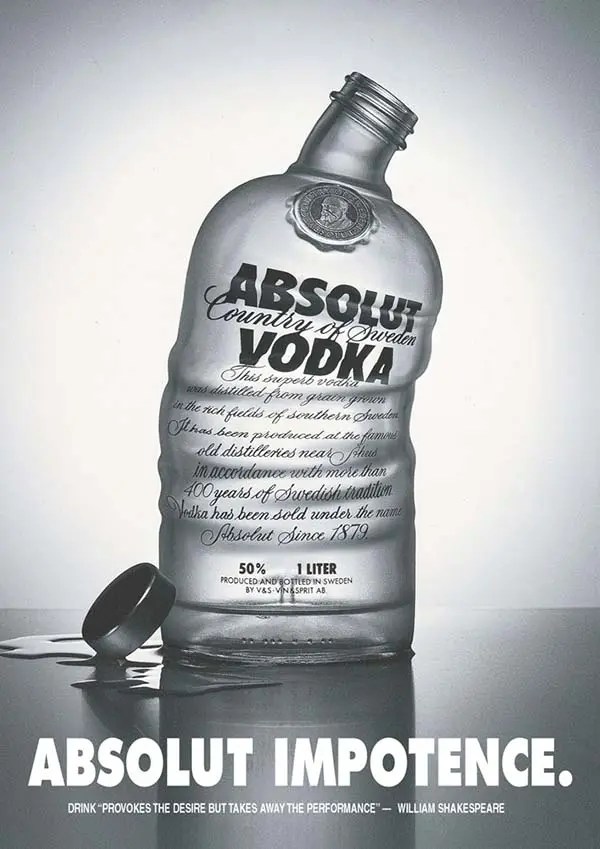
Parodia visual (Adbusters): El colectivo Adbusters transformó a la icónica mascota de cigarrillos «Joe Camel» en Joe Chemo, un camello calvo y demacrado conectado a quimioterapia. De forma similar, rediseñaron los anuncios de Absolut Vodka mostrando la silueta de la botella flácida (Absolut Impotence) para visibilizar los efectos del consumo de alcohol.
Apropiación mediática (The Yes Men): El grupo activista The Yes Men se hizo pasar por voceros de Dow Chemical en una entrevista en vivo para la BBC. Anunciaron que la empresa asumiría la responsabilidad total por la tragedia de Bhopal (India) y pagaría 12.000 millones de dólares a las víctimas. Las acciones de la multinacional cayeron en picada, obligándola a salir a dar explicaciones públicas.
Sátira corporativa (Greenpeace vs. Volkswagen): Greenpeace parodió el famoso comercial de Volkswagen del niño vestido de Darth Vader. En su versión, Darth Vader destruía el planeta para denunciar que la automotriz frenaba leyes de reducción de CO2 en Europa, años antes de que estallara el escándalo del Dieselgate.
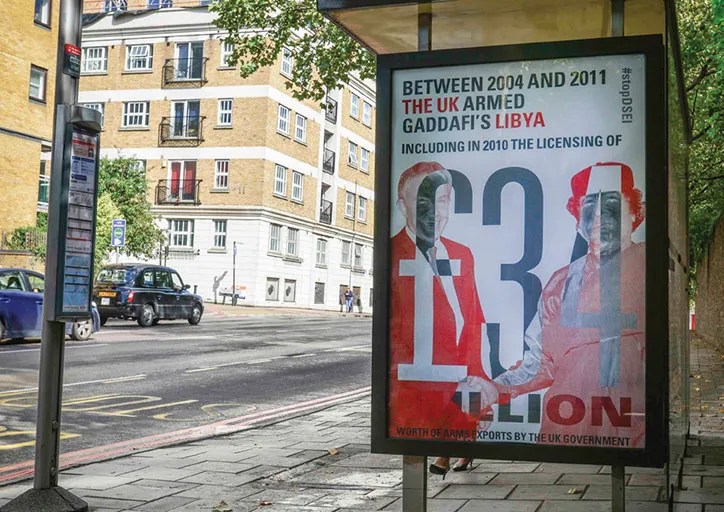
Intervención urbana (Subvertise Shoreditch): En este conocido barrio de Londres, activistas sustituyen periódicamente los carteles publicitarios de las paradas de autobús por ilustraciones críticas sobre la gentrificación, el militarismo y la crisis climática.
Artivismo: Cuando el arte invade el espacio público
La fusión entre creatividad artística y protesta política da lugar al artivismo. Un ejemplo definitivo fue Dismaland, la instalación de Banksy que parodió a Disneyland mediante un parque temático distópico —con un carruaje de Cenicienta accidentado rodeado de paparazis— para cuestionar el consumo superficial y el entretenimiento de masas.
En esa misma línea, el colectivo español Enmedio intervino sucursales bancarias durante la crisis de vivienda pegando retratos gigantes de personas reales afectadas por los desahucios en los cristales de los bancos, transformando la fría arquitectura financiera en un testimonio humano ineludible.
Entender el poder de la publicidad para aprovechar la semiótica cultural, demuestra que el poder de la comunicación no reside únicamente en el presupuesto de una marca, sino en la autenticidad del mensaje. En un entorno saturado de estímulos, las historias con un propósito real y conectado con la sociedad siempre tendrán la capacidad de sobresalir por encima de cualquier discurso prefabricado.
A continuación el episodio completo de nuestro pódcast CEREBRO Y MARCA, al respecto.
«Todo movimiento militar es importante para la nación porque se trata de vida o muerte, de supervivencia o destrucción. Es imperativo, por lo tanto, estudiarlo muy atentamente». Sun Tzu, El arte de la guerra.
Hace más de dos mil quinientos años, Sun Tzu escribió que ningún movimiento militar puede tomarse a la ligera. Veintitrés siglos después, el prusiano Carl von Clausewitz, en su tratado De la guerra, sistematizó la estrategia militar moderna a partir de conceptos como la fuerza, el terreno, la sorpresa y la concentración de recursos. Ninguno de los dos escribió pensando en marcas, consumidores o cuotas de mercado. Pero en 1986, Al Ries y Jack Trout tomaron esa tradición milenaria y la trasladaron, con notable precisión, al campo de batalla comercial en su libro Marketing de Guerra o La Guerra de la Mercadotecnia (Marketing Warfare), una obra pionera que sigue siendo, casi cuatro décadas después, uno de los marcos más útiles para entender la competencia entre marcas.
La tesis central de Ries y Trout es tan simple como incómoda: el marketing no es necesariamente un ejercicio de servir mejor al cliente, sino un conflicto por el territorio mental y comercial que ocupa la competencia. Y como en cualquier conflicto, la posición que se ocupa en el mercado determina qué tipo de estrategia conviene librar. No es lo mismo ser el líder que el retador, ni el retador que el especialista de nicho. De ahí que Ries y Trout propongan cuatro tipos de estrategias, cada una asociada a una posición competitiva distinta: defensa, ataque, flanqueo y guerrilla.
Defensa: el privilegio (y el riesgo) de ser el líder
La estrategia defensiva solo está disponible para quien ya domina el mercado. No es una opción para el segundo, el tercero o el aspirante: es, literalmente, el premio de haber llegado primero a la mente del consumidor, no al mercado. Pero ese privilegio viene con reglas estrictas: la mejor defensa es el autoataque (el líder debe canibalizar sus propios productos antes de que lo haga la competencia) y el líder debe bloquear sistemáticamente los movimientos fuertes de sus rivales.
Estos son algunos de los frentes en los que suele librarse la defensa:
Autoataque de producto (canibalización): Apple lanza versiones más económicas o más premium de su propio iPhone antes de que un competidor ocupe ese espacio de precio.
Bloqueo de innovación: Gillette lanza nuevas generaciones de sus máquinas de afeitar apenas detecta avances tecnológicos de Bic o Schick, para no dejarles terreno.
Ampliación de portafolio: Coca-Cola cubre casi todas las subcategorías de bebidas con nuevas marcas (agua, jugos, energizantes, té) para no dejar huecos que un nuevo entrante pueda ocupar.
Igualación de canal o precio: las grandes cadenas de supermercados igualan o se acercan a los precios de los discounters para no perder tráfico frente a ellos.
Respuesta rápida a la disrupción: Bancolombia impulsó su propia transformación digital (Nequi, Wompi) en lugar de esperar a que las fintechs se lo arrebataran desde afuera.
Ataque: golpear la fuerza del líder, no su ausencia
Si la defensa es privilegio del número uno, el ataque es la estrategia del número dos o tres: una marca con recursos suficientes para desafiar al líder, pero no para replicar su posición. Aquí Ries y Trout son enfáticos en un punto que suele malinterpretarse: atacar no es buscar dónde el líder es débil, sino estudiar primero dónde es fuerte, porque esa fuerza revela, por contraste, el punto exacto de su vulnerabilidad. Y ese ataque debe librarse en un frente lo más reducido posible.
Estos son los frentes de ataque más comunes:
Precio: el retador ofrece una mejor relación precio-valor sin sacrificar la percepción de calidad, atacando la estructura de costos del líder.
Servicio o atención: Avis atacó a Hertz precisamente en el terreno donde su tamaño podía leerse como distancia con el cliente, con su célebre «We try harder» (nosotros nos esforzamos más).
Especialización: un retador se enfoca en un solo uso o segmento donde el líder, por ser generalista, no puede competir con la misma profundidad.
Innovación tecnológica: el retador salta una generación tecnológica completa, dejando obsoleta la fortaleza actual del líder.
Imagen o actitud: el retador se posiciona como la alternativa disruptiva frente al «establishment» que representa el líder, como hizo Pepsi con su «Generación Pepsi» frente a Coca-Cola.
Flanqueo: moverse hacia el territorio que nadie disputa
El flanqueo es la estrategia más innovadora y también la más subestimada. No consiste en enfrentar al líder de frente ni en pelear por su fuerza, sino en desplazarse hacia un área del mercado que todavía no está disputada. Las claves de un buen flanqueo son tres: moverse hacia un espacio genuinamente libre, actuar con sorpresa, y entender que la persecución del logro es tan importante como el ataque mismo.
El flanqueo suele construirse sobre atributos muy concretos, entre los que destacan:
Precios bajos: cadenas como D1 o Ara flanquearon a los supermercados tradicionales colombianos por el costado del precio, un territorio que Éxito o Carulla no defendían con la misma agresividad.
Precios altos: marcas como Rolex o Hermès no compiten por participación de mercado, sino que flanquean por arriba, ocupando el extremo del lujo.
Tamaño pequeño: el Smart o el Mini Cooper flanquearon a la industria automotriz clásica ofreciendo compacidad urbana.
Tamaño grande: las camionetas y SUV familiares flanquearon el segmento de los sedanes apelando a espacio y versatilidad.
Distribución: Amazon flanqueó al comercio minorista tradicional reinventando por completo el canal de distribución.
Forma del producto: Pringles flanqueó a las papas fritas tradicionales con un empaque cilíndrico y una forma de producto distinta.
Menos calorías: Coca-Cola Zero y, antes, Diet Coke, flanquearon el mercado de gaseosas azucaradas apelando a un atributo que el producto original no podía reclamar sin canibalizarse.
Guerrilla: pequeño, ágil y consciente de sus límites
La guerrilla es la estrategia de la mayoría de las empresas del mundo: negocios pequeños y especializados, sin recursos para atacar de frente ni para flanquear un mercado completo. Su lógica es encontrar una porción del mercado lo suficientemente pequeña como para poder defenderla con éxito. Por más éxito que logre, una marca guerrillera nunca debe comportarse como si fuera el líder, y debe estar siempre preparada para retirarse en el momento en que se le indique.
Las guerrillas más comunes se libran en siete frentes:
Geográficas: dominar un barrio, una ciudad o una región antes de pensar en expandirse.
Demográficas: enfocarse en un grupo generacional o poblacional muy específico, como marcas dirigidas exclusivamente a la Generación Z.
Relacionadas con industrias: especializarse en un sector B2B concreto (salud, construcción, agroindustria).
Relacionadas con productos: dominar una categoría de producto muy acotada, como una marca que solo hace salsas picantes artesanales.
De extremo superior: posicionarse en el segmento premium o boutique de una categoría, como los hoteles boutique frente a las grandes cadenas.
De extremo inferior: ocupar el segmento económico o de descuento, sirviendo a un público que las marcas grandes desatienden.
Alianzas: unir fuerzas con otras marcas pequeñas o complementarias para ganar escala y defenderse conjuntamente de competidores mayores.
Elegir la guerra correcta
La lección más importante entonces es un diagnóstico honesto de las posibilidades tácticas de un producto o servicio y desde allí construir la estrategia. Antes de decidir cómo competir, toda marca debe responder con honestidad qué posición ocupa realmente en su mercado. Un retador que actúa como si fuera líder desperdicia recursos defendiendo un territorio que no domina; una guerrilla que se comporta como gigante pierde precisamente la agilidad que la mantiene viva. Sun Tzu lo advirtió primero para los ejércitos y Clausewitz lo formalizó después para los Estados: conocer el propio terreno, y el del adversario, es la diferencia entre una estrategia y una improvisación costosa. Ries y Trout simplemente demostraron que esa misma lección, aplicada con disciplina, también decide qué marcas sobreviven en el mercado.
«Hasta que no hayas amado a un animal, una parte de tu alma permanecerá dormida». Anatole France
Hablemos del mercado de mascotas, o animales de compañía, en Colombia. No solo como una nota de «las mascotas son parte de la familia», sino como uno de los sectores de consumo masivo de mayor crecimiento sostenido en el país, con jugadores que están construyendo categoría, y con marcas de sectores completamente distintos —bancos, seguros, inmobiliarias— que descubrieron que un perros y gatos son un potente argumento de venta.
El tamaño del negocio
Euromonitor proyecta el gasto total en mascotas en Colombia en COP $6,1 billones para el cierre de 2026.
Bancolombia reporta un crecimiento de 84,9% en los últimos cinco años, con un promedio de 13% anual. Informe «Influencia del crecimiento del mercado enfocado en mascotas en Puntos Colombia» (24 de septiembre de 2025)
Expopet ubica a Colombia como el cuarto mercado de mascotas más grande de América Latina, detrás de Brasil, México y Chile.
Para poner esto en contexto: ese 13% anual promedio es un crecimiento de doble dígito sostenido en un país donde la mayoría de categorías de consumo masivo se mueve en cifras de un solo dígito. Y no es un boom de un año, pues lleva cinco años creciendo a este ritmo.
7 de cada 10 hogares en Colombia conviven hoy con al menos un animal de compañía (DANE), frente al 50% de 2020 — un salto de casi 20 puntos en cinco años.
Perfil demográfico: 62% mujeres, 32% hombres, rango de edad predominante 32-45 años (Pet Food Institute).
El cruce con la natalidad — el ángulo que toda la prensa está usando
La tasa de natalidad en Colombia registra una caída de 11% anual (DANE) ¿Se debe, en parte, a la emergencia de los perros y gatos? Manuela Sánchez, CEO de Laika, lo resume así: «la generación que antes tenía ‘la mascota de finca’ ahora la trata como un hijo — y la generación que no está teniendo hijos, sí está teniendo mascotas».
Y no es que la gente esté «reemplazando» hijos por perros, pero sí hay una correlación cultural real: menos natalidad, más gasto discrecional disponible, y un vacío afectivo-familiar que el mercado pet está llenando con una oferta cada vez más sofisticada.
Un informe de Kantar mostró que 52% de las familias con bebés también tienen mascota. O sea, tampoco es sustitución total — en muchos hogares coexisten.
Gasto mensual promedio por hogar: entre $200.000 y $700.000 en necesidades básicas — y eso sin contar imprevistos (una cirugía de urgencia puede superar los $2 millones). Alimentación sigue siendo el rubro dominante: 82,8% de participación dentro del gasto pet.
Canales digitales en expansión: Rappi reportó 25% de crecimiento en la categoría mascotas en 2024 vs. 2023; MercadoLibre registró un aumento de 50% en compras online de la categoría en 2023, con un ticket promedio de $85.000.
Tendencia a seguir: el mercado canino sigue siendo más grande en volumen, pero el felino está creciendo al doble de velocidad. Eso normalmente anticipa dónde va a estar el foco de innovación de producto en los próximos 24 meses.
El giro hacia servicios y medicina preventiva
Lo que antes era «comida y correa» ahora es un ecosistema completo: seguros, pólizas, guarderías, hotelería, servicios funerarios, veterinaria especializada, incluso tarjetas de crédito con cashback para gasto en mascotas.
Bancolombia (vía Sura), Seguros Éxito, Falabella, Scotiabank Colpatria, Banco de Bogotá y Mapfre ya tienen productos de seguros para mascotas en el mercado colombiano.
Se está consolidando la medicina preventiva (vacunación, desparasitación, chequeos) frente al modelo puramente reactivo — un cambio de paradigma que vino de la mano del sector veterinario premium.
Esto es la señal más clara de madurez de categoría: cuando un mercado pasa de vender productos a vender previsibilidad de gasto —planes, membresías, pólizas— es porque ya dejó de ser nicho.
Mascotas como ancla: marcas de otros sectores. El giro del marketing emocional
Las mascotas dejaron de ser solo protagonistas del sector pet. Se volvieron un recurso creativo transversal. Los directores creativos lo describen bien: antes un perro en publicidad representaba protección — el perro guardián. Hoy representa amor, estabilidad, ternura, compañía. Y eso se volvió un atajo emocional que cualquier categoría puede usar para «detener el scroll».
Casos de sectores que usan mascotas como ancla en Colombia
Banca y seguros:
Bancolombia ofrece, a través de Sura, pólizas de seguro para mascotas con coberturas de gastos veterinarios y responsabilidad civil.
Seguros Éxito, Falabella, Scotiabank Colpatria, Banco de Bogotá y Mapfre compiten en el mismo segmento.
La lógica de negocio: usar la categoría mascota para humanizar productos financieros que de otro modo se sienten fríos (pólizas, seguros, coberturas) y para generar cross-sell con un cliente que ya tiene una relación emocional intensa con su mascota.
Real estate y otros sectores:
Inmobiliarias que presentan proyectos «pet-friendly» con mascotas felices como parte del storytelling de venta de vivienda.
Retail y ecommerce generalista (Mercado Libre, Rappi) que incorporan mascotas en su comunicación de marca aunque el pet no sea su categoría central.
Y en general casi todo producto que requiera un ángulo emocional que modifique la percepción de elección fría y racional.
Para finalizar este apasionante tema de los animales de compañía, queremos recomendarles en CEREBRO Y MARCA el libro Mente Sana en Perro Sano de Carlos Naranjo, disponible en versión impresa y para Kindle en Amazon, para aprender a entender la mente de nuestros perros y tener una relación más armoniosa con nuestros mejores amigos.
Hola 👋 ¿Necesitas asesoría en marca o estrategia de marketing?